A LGPD e as normas do Conselho Federal de Contabilidade (CFC) não dizem “use este servidor” ou “contrate aquela nuvem”. Elas dizem o que o escritório precisa garantir, não onde guardar fisicamente o arquivo. Isso deixa muita dúvida prática: servidor local resolve? Nuvem estrangeira é proibida? Por quanto tempo preciso manter o SPED Contábil depois que o cliente encerra o contrato?
Este guia organiza o que a Lei nº 13.709/2018 (LGPD) e a Interpretação Técnica ITG 2000 (R1), junto com as Resoluções CFC nº 1.626/2021 e nº 1.627/2021, exigem de quem guarda dados fiscais, trabalhistas e previdenciários de terceiros. Antes de decidir onde armazenar esses dados, vale revisar também como evitar a perda de dados na empresa, porque conformidade e continuidade andam juntas.
Principais conclusões
- •O escritório contábil é controlador dos dados dos próprios funcionários e operador dos dados fiscais e trabalhistas dos clientes que processa.
- •Documentos fiscais (NF-e, SPED Fiscal) têm guarda mínima de 5 anos; a Escrituração Contábil Digital (ECD) não tem prazo de descarte definido.
- •Armazenar em nuvem fora do Brasil caracteriza transferência internacional de dados e exige Cláusulas-Padrão Contratuais conforme a Resolução CD/ANPD nº 19/2024.
- •O cliente não pode exigir a exclusão de dados que o escritório é obrigado a guardar por lei (Art. 16, I da LGPD).
Quem é controlador e quem é operador de dados no escritório contábil?
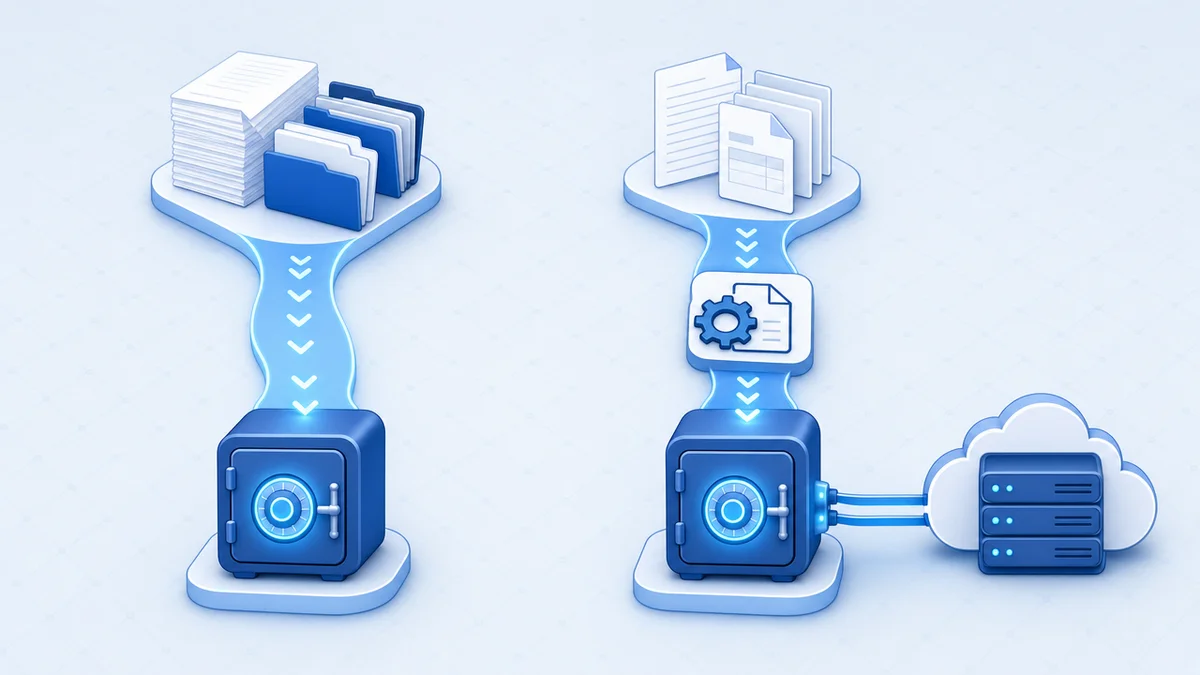
O escritório contábil assume dois papéis diferentes ao mesmo tempo, e isso muda a responsabilidade sobre cada conjunto de dados. Como controlador, decide sozinho sobre os dados dos próprios funcionários, prestadores e sócios. Como operador, processa dados de terceiros (os clientes) seguindo instruções e finalidades definidas em contrato.
Na prática, folha de pagamento, holerites, apuração de impostos e transmissão de eSocial e SPED são atividades em que o escritório trata dado alheio por delegação. Essa distinção importa porque muda quem responde em caso de incidente: o controlador define a finalidade do tratamento, o operador responde por seguir as instruções recebidas e manter a segurança técnica combinada.
A LGPD não exige consentimento do titular para esse tipo de guarda. Três bases legais sustentam o armazenamento sem depender de autorização individual:
Bases legais que dispensam consentimento
- •Cumprimento de obrigação legal ou regulatória (Art. 7º, II da LGPD)
- •Execução de contrato com o cliente (Art. 7º, V da LGPD)
- •Exercício regular de direitos em processo judicial, administrativo ou arbitral (Art. 7º, VI da LGPD)
Isso resolve uma dúvida comum: não, o cliente não precisa “autorizar” a guarda de uma nota fiscal que a legislação tributária já obriga a manter.
Onde os dados dos clientes podem ficar armazenados, segundo LGPD e CFC?
Nem papel, nem servidor local, nem nuvem são proibidos por si só. O que a LGPD e a ITG 2000 (R1) exigem é que qualquer modalidade escolhida assegure segurança, prevenção, necessidade e confidencialidade. Cada formato carrega exigências técnicas próprias, e ignorá-las é o que gera risco, não o formato em si.
Modalidades de armazenamento e exigências de conformidade
| Modalidade | Requisitos técnicos | Exigência de conformidade |
|---|---|---|
| Arquivo físico (papel) | Sala climatizada, controle de acesso restrito, proteção contra incêndio e umidade | Mapeamento de caixas e descarte por fragmentação irrecuperável, conforme ITG 2000 (R1) |
| Guarda terceirizada (papel) | Galpão com monitoramento 24h e rastreabilidade por código de barras | Contrato formal com cláusulas de confidencialidade e deveres do operador |
| Servidor local (on-premises) | Nobreak, firewall ativo, privilégios mínimos, cópia de segurança fora da rede principal | Criptografia de disco e logs de auditoria, segundo a Resolução CFC nº 1.627/2021 |
| Nuvem em servidor nacional | Criptografia em trânsito (TLS) e em repouso (AES-256), autenticação multifator, backup redundante | Avaliação do provedor, contrato com SLA de disponibilidade e RIPD quando aplicável |
| Nuvem em servidor estrangeiro | Data center fora do Brasil, operado por provedor global | Transferência internacional de dados, exige Cláusulas-Padrão Contratuais (Resolução CD/ANPD nº 19/2024) |
Dois pontos chamam atenção nessa tabela. O servidor local depende inteiramente da manutenção interna do escritório, e falhas ali já derrubaram operações inteiras, como mostramos em o que fazer quando o servidor da empresa para de funcionar. A nuvem nacional, por sua vez, concentra os requisitos de segurança em um único contrato com SLA mensurável, o que facilita auditoria.
É exatamente nesse ponto que entra a especialização. O Servidor na Nuvem opera como nuvem contábil nacional, com os dados dentro do Brasil, backup acompanhado (não só executado, mas verificado) e monitoramento de desempenho a cada 10 minutos. Quem quiser entender como essa estrutura de servidor em nuvem voltada à contabilidade funciona na prática pode conferir o modelo direto no site.
|
99,90% O SLA de disponibilidade informado pelo Servidor na Nuvem é de 99,90%, combinado a dois backups diários feitos com ferramentas diferentes. Fonte: Servidor na Nuvem, dados institucionais, 2025 |
Por quanto tempo o escritório deve guardar os dados fiscais e trabalhistas?
Guardar demais também é risco, não só guardar de menos. O princípio da necessidade (Art. 6º, III da LGPD) exige que o dado seja eliminado quando a finalidade e a obrigação legal se encerram, mas antes disso o prazo mínimo de retenção precisa ser respeitado à risca.
Os prazos variam bastante conforme o tipo de documento. Notas fiscais eletrônicas e livros do SPED Fiscal devem ser guardados por 5 anos a partir do primeiro dia do exercício seguinte ao fato gerador, conforme o Código Tributário Nacional (Arts. 173 e 174). Esse mesmo prazo de 5 anos vale para os XMLs de documentos fiscais eletrônicos mantidos pelo contribuinte; o Ajuste SINIEF nº 2/2025 criou um prazo de 11 anos, mas ele se aplica à Administração Tributária, não ao escritório ou ao cliente.
A Escrituração Contábil Digital (ECD, o SPED Contábil) é diferente: não existe norma que autorize o descarte, então a guarda é tratada como permanente. Folha de pagamento e documentos trabalhistas seguem o prazo de 5 anos da CLT (Art. 11), enquanto informações de FGTS e eSocial têm prazos históricos que variam de 5 a 30 anos conforme o tipo de registro.
O que fazer quando o cliente pede exclusão antes do prazo
Quando o titular solicita eliminação de dados com base no Art. 18 da LGPD, o escritório deve recusar se o documento ainda está dentro do prazo de guarda legal, amparado pelo Art. 16, I da mesma lei. Só depois de encerrados os prazos prescricionais e decadenciais o expurgo definitivo (ou a anonimização irreversível) se torna obrigatório.
O que muda quando o servidor fica fora do Brasil?
Guardar dados em servidores fora do país não é proibido pela LGPD, mas muda a classificação jurídica da operação. Usar provedores globais com data center no exterior caracteriza transferência internacional de dados, uma categoria que exige salvaguardas contratuais específicas antes de qualquer migração.
A Resolução CD/ANPD nº 19/2024 definiu como essa adequação deve ocorrer: por meio de Cláusulas-Padrão Contratuais (CPCs) homologadas pela ANPD ou de Decisões de Adequação reconhecendo o país de destino como equivalente em proteção de dados. Sem isso, o contrato de armazenamento no exterior fica juridicamente frágil.
Havia um prazo concreto para essa transição, e ele já passou: contratos firmados com provedores internacionais antes de agosto de 2024 tinham até 23 de agosto de 2025 para incorporar as Cláusulas-Padrão Contratuais. Escritórios que ainda usam nuvem estrangeira sem esse aditamento estão operando fora do prazo regulatório estabelecido pela ANPD.
Manter o dado em servidor nacional elimina essa camada inteira de complexidade contratual. Não existe transferência internacional a regularizar quando o data center, o backup e o suporte estão dentro do território brasileiro, sob jurisdição direta da LGPD sem necessidade de cláusula adicional.
Como o escritório contábil garante conformidade na prática?
Conformidade não é um documento assinado uma vez; é uma rotina de verificação. Dois pontos contratuais merecem atenção redobrada: a adequação dos contratos com os clientes e a resposta a incidentes de segurança.
Os contratos de prestação de serviço, seguindo os modelos orientados por CFC e FENACON, devem prever a origem dos dados que o cliente está autorizando a guardar, a permissão para armazenamento em nuvens parceiras e o procedimento de devolução ou descarte ao fim do contrato. Sem essa cláusula, o escritório fica exposto caso o cliente conteste depois.
Em caso de acesso não autorizado ou vazamento, a Resolução CD/ANPD nº 15/2024 estabelece o rito: se o incidente puder gerar risco ou dano relevante aos titulares, o escritório precisa notificar a ANPD e os próprios titulares. Ter um plano de resposta definido antes do incidente, não depois, é o que separa uma resposta rápida de uma crise prolongada.
Antes de contratar qualquer provedor de nuvem, vale checar sete pontos concretos:
O que perguntar antes de contratar uma nuvem
- ✓Tem firewall de borda, antivírus e inspeção de tráfego criptografado?
- ✓Retém backup por 7 dias, em mais de uma nuvem ou localidade?
- ✓Roda os sistemas fiscais, trabalhistas e previdenciários que o escritório usa no dia a dia?
- ✓Tem contingência com prazo claro para restaurar o backup?
- ✓O suporte entende a rotina de um escritório contábil, ou é suporte genérico?
- ✓Onde fica, fisicamente, o servidor que guarda o dado?
- ✓Alguém testa se o backup funciona, ou só confirma que ele “roda”?
Se alguma dessas respostas ficar vaga, o risco de conformidade continua com o escritório, não com o fornecedor.
Quer um servidor pensado para a rotina contábil, não genérico?
O Servidor na Nuvem mantém dados em servidores nacionais, com backup acompanhado, monitoramento contínuo e suporte que já conhece SPED, eSocial e fechamento fiscal. Fale com a equipe e veja se a estrutura atual do seu escritório está pronta para a próxima auditoria.
Conhecer o Servidor na Nuvem
Conclusão
A LGPD e as normas do CFC não escolhem o formato de armazenamento pelo escritório, mas definem o padrão mínimo de segurança e os prazos que qualquer formato precisa respeitar. Papel, servidor local e nuvem nacional são todos aceitos, desde que a modalidade escolhida cumpra criptografia, controle de acesso e prazo de retenção corretos.
O ponto prático é simples: quanto mais a infraestrutura depende de manutenção interna e improviso, maior a chance de uma falha virar também uma falha de conformidade. Antes de renovar o contrato de armazenamento do escritório, revise prazos de guarda, localização dos dados e cláusulas de transferência internacional, se houver.
Perguntas frequentes
Posso guardar dados de clientes em nuvem fora do Brasil?
Sim, mas isso caracteriza transferência internacional de dados. A Resolução CD/ANPD nº 19/2024 exige Cláusulas-Padrão Contratuais ou uma Decisão de Adequação do país de destino. Contratos antigos tinham até 23 de agosto de 2025 para se adequar; manter a nuvem em servidor nacional evita essa camada contratual inteira.
O escritório pode apagar os dados do cliente quando ele pede?
Não, se o documento ainda estiver dentro do prazo legal de guarda. O Art. 16, I da LGPD permite recusar o pedido de exclusão do Art. 18 quando há obrigação legal ou regulatória de conservação, como no caso de notas fiscais e documentos trabalhistas.
Por quanto tempo preciso guardar o SPED Contábil?
A Escrituração Contábil Digital (ECD) não tem prazo de descarte definido em norma, então a prática é guardar de forma permanente. Isso difere de documentos fiscais como NF-e e SPED Fiscal, que têm prazo mínimo de 5 anos contado do exercício seguinte ao fato gerador.
O que torna o escritório contábil operador de dados?
O escritório é operador quando processa dados de terceiros seguindo instruções do cliente, como na folha de pagamento, na apuração de impostos e na transmissão de eSocial e SPED. Diferente do controlador, o operador não decide a finalidade do tratamento, mas responde pela segurança técnica combinada em contrato.
Servidor físico no escritório atende à LGPD e ao CFC?
Pode atender, mas exige nobreak, firewall ativo, controle de privilégios mínimos e cópia de segurança fora da rede principal, conforme a Resolução CFC nº 1.627/2021. Quando essa estrutura falha, a interrupção costuma ser total, como mostramos em o que fazer quando o servidor da empresa para de funcionar.